
Chuyên đề tháng · Số 01 · Tháng 10/2026
Thoát nợ, vay tỉnh táo
Nợ không phải kẻ thù. Thứ kéo người ta chìm là nợ lâu, nợ để tiêu và thói quen trốn tránh. Đây là những gì chúng tôi đã thấy qua rất nhiều người học, và con đường chúng tôi cùng họ đi ra khỏi nợ: bắt đầu từ một tờ giấy, kết thúc ở lúc khoản vay thành đòn bẩy.
Tóm tắt nhanh
- Nợ để có tài sản là tốt, nhưng nợ càng lâu càng lún sâu: đã vay thì phải trả nhanh.
- Nợ lãi theo ngày, vay để tiêu và vay về ăn Tết là những khoản nuốt người vay.
- Ba dấu hiệu sắp vỡ nợ: nổ và mông má, lấy chỗ này đập chỗ kia, không kiểm soát được cảm xúc.
- Thoát nợ theo hiệu ứng tuyết lăn: liệt kê mọi nghĩa vụ tài chính, xóa từ khoản bé nhất, song song tăng thu nhập và hạ mức sống.
- Chưa có đủ tiền thì phải có đủ mặt mũi: đối diện chủ nợ, trả đều dù ít.
- Khi vay, mỗi tháng ít nhất 20% số trả phải là tiền gốc.
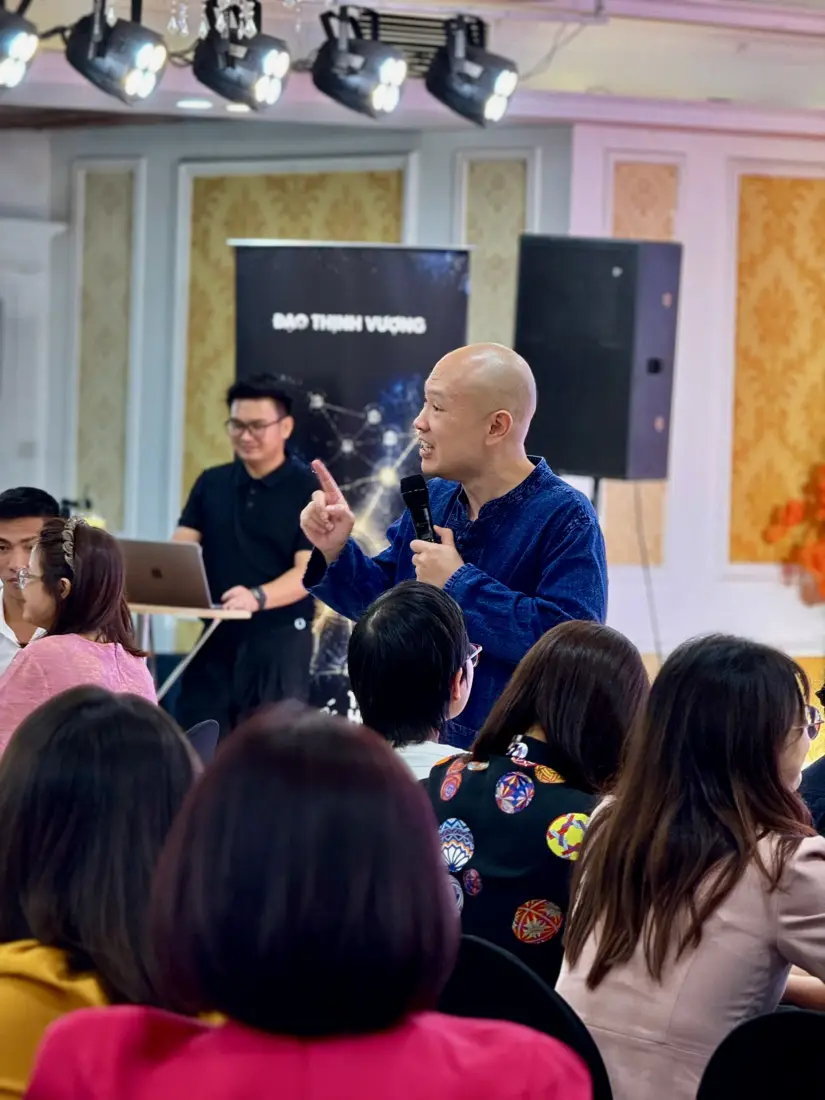
Có người sợ nợ tới mức cả đời không dám vay một đồng. Có người lại vay để sống qua từng tháng, khoản này đắp vào khoản kia. Đạo Thịnh Vượng nhìn khác cả hai: nợ để có tài sản là thứ rất tốt, không cần sợ. Điều quyết định là bạn có khoanh được từng khoản hay không, khoản nào đang nuôi tài sản, khoản nào đang ăn dần mình.
Phần 01 / 08
Nợ không xấu, nợ lâu mới nguy
Hãy hình dung bạn vừa nhảy xuống biển. Lúc thủy triều xuống, nước đẹp, người trên bờ vẫn đang vui chơi. Nhưng ngâm càng lâu, tay chân càng bủn rủn, sức càng cạn. Rồi thủy triều lên, cá lớn bắt đầu vào.
Mắc nợ cũng vậy. Đã xuống nước thì việc của bạn là bơi thật nhanh về đích, đừng nán lại chỉ vì nước đang đẹp. Vậy mà rất nhiều người lại được khuyên điều ngược lại: cứ nợ càng lâu càng tốt, miễn cầm được nhiều tiền. Chúng tôi nghĩ khác. Nợ là tốt, nhưng phải trả nhanh, trả dứt, để khoản nợ ấy biến thành tài sản thật của bạn.
Bạn sẽ không muốn vừa yếu vừa ở giữa lũ cá mập.
Bơi về đích thì bắt đầu từ khoản nặng nhất: nợ lãi cao, nợ xấu, cứ trên 12% hay 15% một năm là đáng lo. Và đừng tự nhủ đợi có thật nhiều tiền rồi mới trả. Người nghĩ vậy thường chẳng bao giờ trả hết. Người trả từng ít một lại xong rất nhanh.
Có một kiểu nợ lâu trông rất dễ chịu: gói ân hạn nợ gốc. Hai, ba năm đầu bạn chỉ trả lãi, dòng tiền nhẹ tênh, cảm giác như mình đang lời. Rồi lãi suất thả nổi tăng thêm vài phần trăm, phần gốc dồn tới, và khoản phải trả vượt khỏi sức mình.
3 tới 5 /
người chọn ân hạn nợ gốc sau đó không giữ được nhà
Kinh nghiệm huấn luyện của nhà sáng lập
Ân hạn nợ gốc nó rất nguy hiểm ở cái việc ấy là ru ngủ bạn.
Ân hạn, vay chỗ này đắp chỗ kia, vay thêm cho qua tháng, thật ra đều là thuốc giảm đau. Đau dạ dày mà chỉ uống thuốc giảm đau thì sớm muộn cũng phải cắt dạ dày. Nợ che cơn đau để bạn khỏi phải thay đổi. Thà đau một lần cho nhớ, còn hơn mỗi lần đau lại phủ lên một khoản vay mới.
Biến thể cuối của nợ lâu là chăm trả lãi mà quên trả gốc. Một bạn trong đội ngũ của chúng tôi từng làm phòng tín dụng thẻ, mở 7 thẻ và quẹt đáo hạn đều như vắt chanh, mỗi tháng 25 triệu tiền lãi. Hết năm ngồi tính lại: 300 triệu tiền lãi, 30 triệu tiền gốc. Trả xong lãi là người như hết hơi, chỉ muốn đi đá bóng, đi nhậu, nằm ườn ở nhà.
Phần 02 / 08
Những khoản nợ nuốt người
Nếu phải chọn một khoản nợ để tránh xa nhất, đó là nợ đóng lãi theo ngày. Vay trăm triệu, mỗi ngày đóng vài trăm nghìn. Con số nhỏ tới mức người vay mặc nhiên tin rằng ngày mai chắc chắn mình kiếm được.
Người vay lãi ngày thường là người đang cần tiền gấp. Cần nhanh thì lại lao vào những cơ hội đánh quả, chộp giật. Có lúc thấy mình làm ra rất nhiều tiền, nhưng tính kỹ thì số làm ra có khi chưa đủ trả lãi ngày. Có việc nhà lại vay thêm, có việc này việc kia lại vay thêm.
Đó là vòng quay của chuột. Con chuột ngày càng yếu, cái vòng ngày càng to, rồi một ngày nó thành cối xay. Thứ bị nghiền không chỉ là túi tiền, mà cả thời gian, sức khỏe, tinh thần, cả cách người ta nghĩ và xử lý mọi chuyện.
Họ giống như những con nghiện vay nợ.
Bây giờ tiền vay lại đang dễ. Gói này gói kia nối nhau ra đời, ngân hàng định giá tài sản của bạn cao hơn, và bạn có cảm giác mình đang giàu lên. Nhưng giàu có thật sự không nằm ở con số định giá. Nó nằm ở khả năng bạn tạo ra tiền.
Nên trước mỗi khoản vay, hãy hỏi một câu: vay để làm gì? Vay để tiêu thì miệng ăn núi lở. Vay để đầu tư thì thứ bạn bỏ vào phải sinh ra nhiều hơn, ít nhất đủ bù lạm phát. Lãi rẻ hôm nay chưa chắc còn rẻ vài năm nữa. Chưa kịp hồi vốn mà lãi tăng gấp đôi, đó chính là bẫy nợ.
Thời kỳ này mua gì cũng dễ, nhưng trả nợ ấy có thể sẽ rất khó.
Có một cậu em từng bị mắng đúng ngày 30 Tết. Lý do: đi làm cả năm, về quê lại vay tiền để biếu, để lì xì, để đi chơi cho oai. Năm sau, cậu về ăn Tết thanh đạm, không vay đồng nào. Tết ấy buồn. Nhưng qua Tết, cậu trả được đủ mọi thứ, không còn phải chạy theo đáo hạn.
Vài năm sau, cậu ấy hỏi nên mua chiếc xe sang nào để chạy về ăn Tết. Hỏi lại ai lái về, cậu mới nhớ ra mình còn chưa biết lái. Cậu bảo, mặt mũi của mình không nằm ở số tiền mang về nhà mỗi năm, mà ở sự trưởng thành, nhất là trưởng thành về tài chính. Năm nào kinh tế kém, cứ để gia đình biết là đang kém. Đừng vác thêm nợ về.
Với người trẻ bây giờ, nợ còn tìm tới theo một đường khác. Có những nhóm bạn có đường dây hẳn hoi, nhắm vào con nhà có điều kiện: rủ đi ăn đi chơi, cho hưởng vài lần, xúi mua đồ hiệu tặng bố mẹ cho ra dáng thành đạt, rồi hướng dẫn mở thẻ tín dụng để bỏ tiền vào các mô hình. Tới lúc mất cả tỷ mới báo về nhà. Nhiều gia đình sợ mất mặt, người ta đến đòi là trả.
Phần 03 / 08
Dấu hiệu một người sắp vỡ nợ
Bạn đã bao giờ cho một người trông rất thành đạt vay tiền, rồi không bao giờ thấy lại? Phần lớn người sắp vỡ nợ chẳng hề trông như sắp vỡ nợ. Họ thường để lộ ba dấu hiệu, và chỉ cần có một trong ba, bạn nên dè chừng.
- Nổ và mông má. Họ phải rất nỗ lực che đậy: tiêu xài cho oai, kể chuyện thương vụ lớn, lấy uy tín bên này để dọa bên kia. Người giàu thật thường khá kín và trầm.
- Đặt mồi, lấy chỗ này đập chỗ kia. Họ luôn có một lý do rất hợp lý để cần tiền gấp, kèm lời hứa đáp lại. Họ không minh bạch thu chi, lấy tiền ngắn hạn đắp vào trung hạn, trung hạn đắp vào dài hạn.
- Không kiểm soát được cảm xúc. Với nhân viên, khách hàng hay người nhà, cảm xúc sáng nắng chiều mưa. Người không kiểm soát được cảm xúc thì không kiểm soát được tiền bạc.
Ở dưới đế của nó ấy có thể có một quả bom nổ chậm.
Rồi hãy soi lại chính mình, vì có ba thói quen khiến cả người tử tế nhất cũng có thể vỡ nợ. Thói thứ nhất là khoảng khoảng. Khi người đang gặp khó khăn tài chính ngồi kê chi tiết từng khoản tới hàng trăm nghìn đồng, con số họ vẫn áng chừng thường lệch khoảng 60%, có người lệch gấp đôi.
Khoảng khoảng không đáng tin.
Thử nhờ ai đó dạy nấu một tô phở mà chỉ nghe: ninh xương khoảng hai tiếng, cho một nhúm muối, luộc phở khoảng mười phút. Bạn sẽ được một nồi cám lợn. Tiền bạc cũng thế. Thu nhập, chi phí, tài sản, tiêu sản, dòng tiền, phải chi li tới từng con số. Không chi tiết thì bạn quyết định theo cảm xúc.
Thói thứ hai là né tránh. Không đo đếm được thì không biết sửa ở đâu, thế là trốn. Một chị từng theo học với chúng tôi kể nhà mình đang tốt lắm, chồng đầu tư thành công, chị chỉ ở nhà sinh con. Lúc chị đang bụng mang dạ chửa thì chồng phá sản. Đến giờ cũng không ai biết anh ấy nợ bao nhiêu, vì anh chỉ trốn.
Thói thứ ba là túng quẫn tới mức lấy khoản này đập khoản kia, cắn ngắn nuôi dài. Tới đoạn đó, người ta có thể quay lại làm hại chính người gần mình nhất, tin mình nhất.
Còn nếu bạn đang quay quắt mãi trong nợ, hãy nhìn ba chỗ. Một, bạn tiêu hết 100% số kiếm được mỗi tháng. Hai, bạn tiêu nhiều hơn số kiếm được, và lúc nào cũng có lý do: con cần thế này, bố mẹ cần thế kia. Một người em từng kiếm 50 triệu một tháng, chi phí gia đình cũng tròn 50 triệu, ba đứa con, bố mẹ già. Cứ thế thì không có cửa giàu lên.
Ba, nghe thì nhỏ nhưng hậu quả lớn nhất: bạn phá chính nguyên tắc tài chính của mình. Đã cất được tiền, mua được tài sản, rồi một ngày đẹp trời bán vội để ném vào một việc trông có vẻ cấp thiết. Từ lúc đó, tâm thức sẽ phản bội bạn: mất động lực kiếm tiền, trượt dài, tiếp tục vay mượn. Đường quay lại chỉ có một: bắt đầu lại với những cam kết nhỏ.
Phần 04 / 08
Thoát nợ có kế hoạch
Ở Đạo Thịnh Vượng, người học nào đang mắc nợ cũng nhận chung một bài tập đầu tiên: liệt kê tất cả nghĩa vụ tài chính. Nợ ai, bao nhiêu, lãi bao nhiêu, xếp từ khoản to nhất, lãi cao nhất tới khoản bé nhất. Nghe đơn giản, nhưng hầu hết đều né. Người ta cứ khoảng khoảng, cho tới hôm chủ nợ gọi.
Có danh sách rồi, đừng lao vào khoản to nhất. Hãy bắt đầu từ khoản bé nhất, vài triệu, vài chục triệu. Bớt ăn hàng, bớt cả đồ chơi cho con, bán thêm hàng, chăm thêm khách, dồn hết để xóa nó. Xong khoản đó, lăn tiếp sang khoản bé nhì, bé ba. Chúng tôi gọi đó là hiệu ứng tuyết lăn.
- 01Liệt kêMọi nghĩa vụ tài chính: nợ ai, bao nhiêu, lãi bao nhiêu.
- 02Khoản bé nhấtCắt chi tiêu, làm thêm, bán thêm để xóa nó trước.
- 03Bé nhì, bé baLăn ngược lên danh sách, mỗi khoản xóa xong là thêm đà.
- 04Khoản lớn nhấtTới lúc này đã có kinh nghiệm, kỹ năng, độ bền.
Vì sao lại bắt đầu từ khoản nhỏ? Vì một cuộc gọi đòi nợ, dù khoản li ti, cũng làm bạn mất tự tin y như khoản lớn. Giống như chơi game: chẳng ai mới vào đã đánh con boss, người ta đánh quái nhỏ trước để có trang bị, kinh nghiệm, độ bền. Với một kế hoạch tốt, thường sau 18 đến 24 tháng là bạn tiêu diệt được hết nợ.
Hãy tiêu diệt từ kẻ địch bé.
Trong lúc lăn tuyết, có ba việc phải làm song song. Việc đầu tiên, và quan trọng nhất, là tăng thu nhập. Không phải ra ngoài làm thêm giờ, mà là tìm ra lời giải cho một vấn đề trước kia bạn chưa làm được, nắm trong tay quá trình tạo ra một giá trị mới mà ít người làm được.
Việc thứ hai là kỷ luật. Trừ khoản vay mua nhà với ngân hàng, mọi khoản khác đều là đang mắc nợ. Mà đang mắc nợ thì tạm quên đi ăn ngoài, quên du lịch, quên những cuộc nhậu. Nơi tốt nhất lúc này là chỗ làm, phòng tập, và chăm sóc chính mình.
Việc thứ ba là tiêu ít hơn làm ra, để mỗi tháng dôi ra một khoản, lúc đầu có khi chỉ 5 triệu. Đừng đợi cuộc sống thoải mái rồi mới để dành. Khoản dôi ấy là để bạn học cách đầu tư, từng khoản một.
- 01Tăng thu nhậpTìm giải pháp cho một vấn đề trước kia mình chưa làm được.
- 02Kỷ luậtĐang nợ thì không ăn ngoài, không du lịch, không nhậu.
- 03Tiêu ít hơn làm raCó khoản dôi, dù nhỏ, để học đầu tư từng khoản một.
Muốn dôi ra tiền nhanh, cách hiệu quả nhất không phải làm thêm, mà là hạ mức sống ngay. Căn nhà to đang ngoài khả năng chi trả thì bán. Ô tô là thứ nên mua sau cùng, trước đó cứ đi xe máy, đi phương tiện công cộng. Có những cặp vợ chồng chuyển về nhà trọ nhỏ, con cái lúc nhúc trong đó, và chính cái chật ấy cho họ động lực. Giữ lại tối thiểu 5 đến 10% thu nhập để bắt đầu đầu tư, kể cả đầu tư vào kỹ năng cho bản thân.
Và đừng đợi trả xong nợ mới bắt đầu làm giàu. Người chỉ nghĩ “trả xong nợ rồi tính” sẽ làm việc như đang bị bóc lột: làm mãi, cuối cùng chỉ để đi trả nợ. Hãy vừa trả nợ vừa mua tài sản, dù chỉ một chỉ vàng mỗi tháng. Nhìn thấy từng viên gạch của mình hình thành, bạn sẽ có lý do để đi tiếp.
Thay vì việc bạn phải nghĩ đến việc trả nợ, thì bạn phải nghĩ đến việc làm giàu.
Phần 05 / 08
Đối diện chủ nợ
Khi biến cố ập tới, cơ thể chỉ cho bạn hai lựa chọn: chiến hay trốn. Chúng tôi chọn chiến. Tới gặp từng chủ nợ, nói thẳng: tôi chắc chắn trả, mỗi tháng trả đúng từng này, và sẽ đúng hẹn. Ký một biên bản. Một tới sáu tháng đầu có khi chỉ trả được 5 triệu một tháng, sau đó tăng dần. Lãi cũng có thể đàm phán.
Chủ nợ ghét nhất là người trốn. Người họ quý là người nợ mà nhớ ơn, trả là trả. Một người học của chúng tôi từng nói thẳng với chủ nợ: anh mà đòi gắt, gia đình em tan, em chỉ còn đường trốn; hãy để em nhận nợ, trả đều mỗi tháng, cho em làm người tử tế. Về sau, chính người chủ nợ ấy tạo điều kiện công việc cho bạn, có hôm bạn ốm còn được gửi thuốc.
Có người than lương 5 triệu lấy đâu ra trả nợ. Vậy sao ngay từ đầu lại vay? Lương 5 triệu thì cam kết trả 2 triệu, và hứa vài tháng nữa giỏi lên sẽ trả nhiều hơn. Chưa cần trả xong. Chỉ cần từng tháng một đứng ra chiến đấu, bạn đã có tư cách.
Đừng dùng là nợ, hãy dùng là nghĩa vụ tài chính.
- 01Mang một ít tiềnÍt cũng được, quan trọng là có mặt.
- 02Mang một kế hoạchMỗi tháng trả tối thiểu bao nhiêu, bắt đầu từ khi nào.
- 03Nói lời cảm ơnHọ đã cho mình nợ chỉ bằng lời nói.
- 04Giữ đúng lịchMỗi tháng một ít, tuyết lăn dần lên.
Cuối năm, khi ai cũng cần tiền, hãy nhớ: chưa có đủ tiền thì phải có đủ mặt mũi. Giả sử bạn đang nợ ai đó năm tỷ. Tết đến, bạn chỉ mang được 10 triệu tới nhà họ, kèm một kế hoạch: từ năm sau mỗi tháng trả tối thiểu 10 tới 50 triệu, và một lời cảm ơn vì họ đã cho nợ chỉ bằng lời nói. Rất có thể hôm đó họ giữ bạn ở lại ăn cơm. Bạn trả được ít, nhưng mua được một thứ rất lớn: sự tự tôn của chính mình.
Ngược lại, trốn nợ là thứ năng lượng tàn phá sự thịnh vượng ghê gớm nhất. Nó khiến bạn tin tiền bạc là luồn cúi, hèn hạ, khổ sở, và làm hỏng tiềm thức về tài chính. Chỉ một lần tới nói chuyện tử tế, một ít tiền, một món quà nhẹ, một lịch trả rõ ràng, là quả cầu tuyết bắt đầu lăn: 10 triệu, rồi 20, 30, 50 triệu.
Nợ nó là ân tình nhiều hơn là tiền nợ.
Phần 06 / 08
Giữ tiền trước người thân và bạn bè
Nhà sáng lập Đạo Thịnh Vượng, anh Võ Hoài Nam, từng là người cho vay rất dễ. Hồi đi học, khi một ổ bánh mì trứng còn 1.500 đồng, trong ví anh lúc nào cũng có vài trăm nghìn, bạn bè hay hỏi mượn. Lớn lên, số tiền cho mượn thành vài chục triệu, vài trăm triệu, có lúc mất vào tay bạn bè hàng chục tỷ. Từ năm 30 tuổi, anh nói không với mọi lời mượn tiền, dù chỉ vài triệu.
8 /
người nhà sáng lập từng cho vay sau đó không còn là bạn
Lý do đơn giản: tám trên mười người anh cho vay sau đó không còn là bạn. Anh nhận ra mình cho mượn vì sợ từ chối, ngại mất bạn, và nghĩ sau này mình sa cơ thì cũng có người cho mượn lại. Bây giờ, nếu lý do chính đáng, anh cho thẳng chứ không cho vay. Còn muốn thật sự giúp một người đang túng quẫn, hãy giúp bằng giáo dục tài chính, cơ hội việc làm, giới thiệu cơ hội tốt và đồng hành cùng họ.
Một cách giữ mình là tự đặt hạn mức. Tiền tiêu trong tháng chỉ có ngần ấy, phần quá 20 triệu đã có tên hết: đi mua vàng, chuyển cho cửa hàng, cho công ty. Khi ai đó hỏi mượn, bạn có thể thật lòng nói: mọi khoản thu nhập của tôi đều đã có mục đích. Một khoản tiền không có tên là khoản dễ khiến bạn yếu lòng.
Đừng tiếp tay cho sự túng quẫn.
Khi một người khóc lóc hỏi vay vì bố mẹ đang nằm viện, hay con sắp phải đóng học, hãy bình tĩnh tự trả lời ba câu trước khi mở ví.
- 01Mình có đang mua câu chuyện của họ?Người đi vay thường kể rất giỏi, hẹn vài ngày là trả, rồi lặn mất.
- 02Vì sao họ không vay gia đình?Gia đình không cho vay, có khi họ chẳng còn uy tín với gia đình.
- 03Vì sao ngân hàng không cho họ vay?Không tài sản, không uy tín tài chính thì cho vay gần như 99,9% là mất tiền.
Thà mất lòng bây giờ, còn hơn mất bạn, mất công đi đòi nợ, rồi nhìn người ta cầm mồ hôi nước mắt của mình đi du lịch.
Có một kiểu cho vay khó nhận ra hơn: gửi tiền về nhà trả nợ. Rất nhiều người đi làm xa, thu nhập 20 triệu mà nhà cần 30 triệu, mỗi tháng âm một ít, phải chạy thêm việc ngoài giờ để bù. Có bạn mơ ước lớn nhất là trả cho mẹ 500 triệu. Khoản nợ ấy sinh ra từ một lần mẹ bị người ta xui đi vay tiền để cho người khác vay, và cả nhà đã nhiều năm không nhìn mặt nhau.
Chu cấp liên tục giống như đổ nước vào một cốc bị thủng, không bao giờ đầy. Hãy gửi đồ ăn thức uống, trả chi phí sinh hoạt, điện nước. Tiền học cho em thì mình phải hoạch định cho em. Thay vì gửi tiền về trả nợ, hãy mua nhà đứng tên mình, mua chỗ làm việc, rồi đón người nhà lên làm cùng. Trong môi trường của mình, bạn mới có quyền quyết định.
Không phải là việc gì mình cũng có thể giải quyết bằng tiền.
Với con cái, hãy tin tưởng nhưng phải giám sát, và cứ nói rõ với con như vậy, không cần lén lút. Dặn luôn họ hàng xung quanh đừng cho cháu vay nếu chưa hỏi ý bố mẹ. Mỗi người thương cháu giúp một ít, cộng lại là rất nhiều tiền, và đôi khi chính sự thương ấy lại hại các cháu.
Còn với người có dù chỉ một trong ba thói khoảng khoảng, né tránh, lấy đây đập kia: hãy cứu lấy mình trước, cắt họ ra xa. Nếu không, vấn đề của họ sẽ thành vấn đề của bạn, của gia đình bạn.
Phần 07 / 08
Khi nợ thành đòn bẩy
Tới đây, nợ không còn là kẻ thù. Nó có thể thành đòn bẩy, nếu bạn giữ một nguyên tắc cho gần như mọi khoản vay: mỗi tháng tối đa 80% số trả là tiền lãi, ít nhất 20% là gốc. Người mới bắt đầu, cơ bắp kiếm tiền còn yếu, thì 90% lãi nhưng nhất định phải có 10% gốc. Trả 30 triệu một tháng thì ít nhất 3 triệu là tiền gốc.
Tiền lãiTiền gốc
Người mới bắt đầu, cơ bắp kiếm tiền còn yếu
Nguyên tắc nên giữ
Sau vài năm
Gốc trả càng nhanh thì lãi càng giảm, còn cơ bắp kiếm tiền càng khỏe. Vài năm sau, tỷ lệ có thể là năm phần lãi, năm phần gốc. Trả gốc đứt rồi, toàn bộ tài sản về tên bạn. Khi cần đòn bẩy lần nữa, bạn mang chính tài sản đó vào ngân hàng và lặp lại công thức. Đừng như nhiều gia đình, bố mẹ mãi không trả hết gốc, cuối cùng con phải ký khế ước nhận lại khoản nợ còn treo trên căn nhà.
Đi làm để nuôi lãi vay dễ hơn là đi làm để nuôi tài sản.
Nhưng đòn bẩy quan trọng nhất không phải là tiền. Hãy nhìn những con cá trong bể hải sản. Chúng vẫn bơi, vẫn vẫy vùng, nhưng chẳng con nào thoát. Người đang túng quẫn cũng hay vẫy vùng như thế: tìm cơ hội kiếm tiền nhanh, vay tạm chỗ này, nhảy sang chỗ kia cho qua cơn khó. Đó là tư duy của con cá trong lưới.
Thứ cần vay lúc đó, theo chúng tôi, là ước mơ và con đường. Vay tầm nhìn của người đã thành công: người giàu không làm việc vì tiền, họ tập trung xây dựng tài sản, có thể là uy tín, thương hiệu, tài năng. Mượn con đường họ đã đi, mượn sự tử tế, sự kiên trì của họ, thay vì đi lại con đường cũ đã cho ra kết quả hôm nay.
Túi ấy nó chỉ là phản ánh của đầu.
Một con đường rẻ mà hiệu quả là đọc sách. Đây là bảy cuốn nhà sáng lập của chúng tôi đã đọc đi đọc lại hàng chục lần trên hành trình từ ngập nợ tới tự do về tài chính: Bí mật tư duy triệu phú, Người giàu nhất thành Babylon, Cha giàu cha nghèo, Đắc nhân tâm, Nghĩ giàu làm giàu, và Dạy con làm giàu tập 2, tập 11.
Ba cuốn đầu là sách gối đầu giường mỗi khi cần gỡ một vấn đề tiền bạc. Đắc nhân tâm, vì không ai thành công một mình được. Hai tập Dạy con làm giàu giúp bạn hiểu phương thức nào tạo ra dòng tiền chủ động, phương thức nào tạo ra thu nhập thụ động.
Phần 08 / 08
Bắt đầu từ một tờ giấy
Nếu đọc xong bạn chỉ làm một việc, hãy lấy một tờ giấy và làm bài tập đầu tiên chúng tôi giao cho mọi người học: liệt kê tất cả nghĩa vụ tài chính của mình. Nợ ai, bao nhiêu, lãi bao nhiêu, từ khoản to nhất tới khoản bé nhất, chi tiết tới hàng trăm nghìn đồng. Không khoảng khoảng.
Bảng kê nghĩa vụ tài chính
Gõ từng khoản bạn đang nợ. Bảng chỉ chạy trên máy bạn, không lưu, không gửi đi đâu.
| Nợ ai | Còn nợ (đồng) | Lãi %/năm |
|---|---|---|
Rồi tự hỏi: khoản nào đang biến thành tài sản, khoản nào đang nuôi sự túng quẫn? Và khoản nợ bé nhất trong danh sách, bạn sẽ tiêu diệt nó vào tháng nào?
Hỏi đáp
Nên trả khoản nợ nào trước?
Nợ lãi cao, nợ xấu cần tiêu diệt thật nhanh. Với cả danh sách nợ, chúng tôi khuyên đi theo hiệu ứng tuyết lăn: xóa khoản bé nhất trước để lấy đà, rồi lần lên các khoản lớn hơn.
Đang nợ thì có nên đợi trả xong mới tích sản?
Không. Chúng tôi khuyên lên kế hoạch vừa trả nợ vừa mua tài sản, dù mỗi tháng chỉ một khoản nhỏ, để không rơi vào chế độ làm việc chỉ để trả cho xong.
Gói ân hạn nợ gốc có lợi không?
Chúng tôi không khuyên mua nhà theo gói ân hạn nợ gốc. Nó ru ngủ người vay, kéo dài thời gian nợ, và khi lãi suất tăng cộng thêm tiền gốc thì khoản phải trả dễ vượt khả năng chi trả.
Người thân, bạn bè hỏi vay tiền thì sao?
Đừng mua câu chuyện của họ, và hỏi vì sao họ không vay gia đình, vì sao ngân hàng không cho vay. Nếu lý do chính đáng, hãy cho thẳng thay vì cho vay.
Chưa có tiền trả nợ thì làm gì?
Đối diện chủ nợ, đàm phán mức trả mỗi tháng, mang tới một ít dù nhỏ và giữ đúng lịch. Với chúng tôi, trốn nợ là thứ tàn phá sự thịnh vượng lớn nhất.
Nguồn: Võ Hoài Nam
Bài viết chỉ mang ý nghĩa tham khảo, không nhằm mục đích tư vấn đầu tư, tài chính hay pháp lý.
Muốn học có lộ trình
Tinh Hoa Thịnh VượngHệ huấn luyện và đồng hành 12 tháng.
Đang mở đăng kýXem chương trình